Domain ehns.de kaufen?
Wir ziehen mit dem Projekt
ehns.de um.
Sind Sie am Kauf der Domain
ehns.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ehns.de kaufen?
Wie hoch sollte dispositionskredit sein?
Wie hoch der Dispositionskredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel deinem monatlichen Einkommen, deinen monatlichen Ausgaben und deiner finanziellen Situation. Es ist wichtig, dass der Dispositionskredit nicht zu hoch ist, da hohe Zinsen anfallen können und es zu einer Verschuldungsspirale führen kann. Es empfiehlt sich, den Dispositionskredit nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und ihn schnellstmöglich zurückzuzahlen. Eine Faustregel besagt, dass der Dispositionskredit nicht mehr als ein bis zwei Monatsgehälter betragen sollte. Es ist ratsam, mit deiner Bank zu sprechen, um den optimalen Betrag für deinen Dispositionskredit festzulegen. **
Wie hoch ist der eingeräumte Dispositionskredit?
Die Höhe des eingeräumten Dispositionskredits hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Bonität und der bisherigen Geschäftsbeziehung zur Bank. In der Regel liegt der Dispositionskredit bei einigen tausend Euro, kann aber auch höher sein, je nach individueller Situation. Es ist wichtig zu beachten, dass der Dispositionskredit eine teure Form der Kreditfinanzierung ist und nur kurzfristig genutzt werden sollte. **
Ähnliche Suchbegriffe für Dispositionskredit
Top-Angebote
Produkte zum Begriff Dispositionskredit:
-
Eine Bibliographie über die Wahrnehmung und Erwartungen der Nutzer von Dienstleistungen und, Taschenbuch von Cebile N. Khumalo,Simeon Ambrose Nwone,Eine Bibliographie Über Die Wahrnehmung Und Erwartungen Der Nutzer Von Dienstleistungen Und, Taschenbuch Von Cebile N. Khumalo,simeon Ambrose Nwone, Verlag Unser Wissen, 978-620-4-09887-6, Seitenanzahl: 17661,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cremer, Georg: Soziale DienstleistungenSoziale Dienstleistungen , Marktgestaltung für hilfebedürftige Menschen , Sonstige > Nutzfahrzeugteile , Auflage: 2. überarbeitete und aktual. Auflage, Erscheinungsjahr: 20231016, Produktform: Kartoniert, Autoren: Cremer, Georg~Goldschmidt, Nils~Höfer, Sven, Edition: REV, Auflage: 23002, Auflage/Ausgabe: 2. überarbeitete und aktual. Auflage, Keyword: Erbringung sozialer Dienstleistungen; Märkte sozialer Dienstleistungen; Politik sozialer Dienstleistungen; Soziale Arbeit; Soziale Marktwirtschaft; Sozialrecht; soziale Dienstleistungen, Fachschema: Dienstleistung~Tertiärer Sektor~Sozialarbeit~Politik / Recht, Staat, Verwaltung, Parteien~Wohlfahrt~Dienst (staatlich) / Öffentlicher Dienst~Öffentlicher Dienst - Dienst (staatlich)~Sozialrecht, Fachkategorie: Kommunal-, Regional- und Landesregierung~Öffentlicher Dienst und öffentlicher Sektor~Sozialrecht, Region: Deutschland, Bildungszweck: für die Hochschule, Warengruppe: TB/Volkswirtschaft, Fachkategorie: Wohlfahrtsökonomie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 276, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Co-Verlag: Mohr Siebeck GmbH & Co. K, Co-Verlag: Mohr Siebeck GmbH & Co. K, Länge: 214, Breite: 149, Höhe: 15, Gewicht: 386, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 3983234, Vorgänger EAN: 9783825236656, eBook EAN: 9783838561363, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gestaltungskonzept für eine Webseite. Planung einer 'Home & Interior'-Webseite mit Schwerpunkt auf Nachhaltigkeit und Green Awareness, Taschenbuch vonGestaltungskonzept Für Eine Webseite. Planung Einer 'home & Interior'-webseite Mit Schwerpunkt Auf Nachhaltigkeit Und Green Awareness, Taschenbuch Von Jan Moritz Behrens, Grin, 978-3-346-47165-9, Seitenanzahl: 289,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schülerkalender und InformationenEs Handelt Sich Um Einen Schülerkalender Für Die Weiter Führende Schule, Sowie Studium Es Beinhaltet Ein Notfallplan 'name, Anschrift, Telefon, Gesundheit, Emotion, Schule, Ziele, Hausarbeit, Taschengeld, Freunde' Ferienkalender Notenübersicht...25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert ein Dispositionskredit und welche Vor- und Nachteile bringt er mit sich? Kann ein Dispositionskredit zu finanziellen Problemen führen?
Ein Dispositionskredit ist eine kurzfristige Kreditlinie, die es ermöglicht, das Girokonto zu überziehen. Die Zinsen sind in der Regel hoch, aber die Nutzung ist flexibel. Ein Nachteil ist, dass die Rückzahlung oft vernachlässigt wird und zu finanziellen Problemen führen kann. **
-
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
-
Warum kündigt die Consorsbank den Dispositionskredit einfach so?
Die Consorsbank kann den Dispositionskredit kündigen, wenn bestimmte Bedingungen nicht mehr erfüllt sind, wie beispielsweise eine negative Bonitätsentwicklung des Kunden oder eine Veränderung der wirtschaftlichen Verhältnisse. Eine Kündigung kann auch erfolgen, wenn der Kunde den Dispositionskredit über einen längeren Zeitraum nicht oder nur unzureichend zurückzahlt. Letztendlich liegt die Entscheidung über eine Kündigung beim Kreditgeber, der die Risiken und wirtschaftlichen Entwicklungen im Blick behält. **
-
Was ist ein Dispositionskredit und wie funktioniert er?
Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der es einem Kunden ermöglicht, sein Girokonto zu überziehen. Der Kunde kann bis zu einem bestimmten Betrag über sein Guthaben hinaus Geld abheben. Der Dispositionskredit wird in der Regel mit hohen Zinsen belastet und sollte nur in Ausnahmefällen genutzt werden. **

Wie hoch ist der Dispositionskredit bei der Sparkasse?
Die Höhe des Dispositionskredits bei der Sparkasse hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen und der Bonität des Kunden. In der Regel liegt der Rahmen jedoch zwischen einigen hundert bis mehreren tausend Euro. Es ist empfehlenswert, direkt bei der Sparkasse nachzufragen, um genaue Informationen zu erhalten. **
Darf die Sparkasse den Dispositionskredit trotz Hartz 4 kündigen?
Ja, die Sparkasse darf den Dispositionskredit auch bei Hartz 4 kündigen, wenn die vereinbarten Bedingungen nicht eingehalten werden. Die Kündigung kann beispielsweise erfolgen, wenn der Kreditnehmer seine finanziellen Verpflichtungen nicht mehr erfüllen kann oder wenn sich seine finanzielle Situation verschlechtert. **
Top-Angebote
Produkte zum Begriff Dispositionskredit:
-
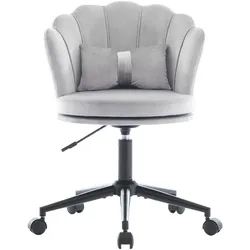
Drehstuhl mit blütenblattförmiger Rückenlehne 55x62x73 cm – elegantes Design und hohe Benutzerfreundlichkeit GrauDieser bezaubernde Drehstuhl kombiniert elegantes Design mit hervorragendem Komfort. Die blütenblattförmige Rückenlehne und das schmetterlingsförmige Lendenkissen tragen dazu bei, dass Sie eine romantische und stilvolle Atmosphäre in Ihrem Raum schaffen. Hergestellt aus mildem, hautfreundlichem Samt, ist der Stuhl nicht nur schön, sondern auch so bequem, dass man gerne verweilt. Die Höhenverstellbarkeit macht diesen Stuhl extrem vielseitig – die Sitzhöhe kann zwischen 45 und 55 cm angepasst werden. Damit ist er ideal für verschiedene Nutzungsbereiche geeignet, sei es im Wohnzimmer, Schlafzimmer oder Büro. Zusätzlich ermöglicht das 360-Grad-Drehdesign , dass Sie sich frei bewegen können, ohne die Sitzposition ändern zu müssen. Der Stuhl ist schnell und einfach zusammenzubauen, da er mit einer klaren Anleitung geliefert wird. Die robuste Konstruktion aus Massivholz und Kunstholz sorgt für Stabilität und Langlebigkeit. Das schicke Design wird durch die Auswahl hochwertiger Materialien ergänzt. Technische Details: Gesamtgröße: 55x62 cm Sitzhöhe: 45-55 cm Rückenlehnenhöhe: 34 cm Sitztiefe: 42 cm Sitzbreite: 46 cm Tragfähigkeit: 100 kg Material: Samt mit hochelastischem Schwamm Montage: Erforderlich, ein Erwachsener empfohlen Verpackung: Lieferung im Einzelpaket Bitte beachten Sie, dass es aufgrund von Lichtverhältnissen zu leichten Farbabweichungen zwischen den Produktbildern und dem tatsächlichen Möbelstück kommen kann.96,19 €*Versand: 23,80 €Sichere Weiterleitung zum Anbieter
-
Zugang zu Informationen und Dienstleistungen im Bereich der sexuellen und reproduktiven Gesundheit, Taschenbuch von Jean de Dieu Balezi,DéoZugang Zu Informationen Und Dienstleistungen Im Bereich Der Sexuellen Und Reproduktiven Gesundheit, Taschenbuch Von Jean De Dieu Balezi,déo Harimenshi, Verlag Unser Wissen, 978-620-8-50387-1, Seitenanzahl: 6843,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eine Bibliographie über die Wahrnehmung und Erwartungen der Nutzer von Dienstleistungen und, Taschenbuch von Cebile N. Khumalo,Simeon Ambrose Nwone,Eine Bibliographie Über Die Wahrnehmung Und Erwartungen Der Nutzer Von Dienstleistungen Und, Taschenbuch Von Cebile N. Khumalo,simeon Ambrose Nwone, Verlag Unser Wissen, 978-620-4-09887-6, Seitenanzahl: 17661,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cremer, Georg: Soziale DienstleistungenSoziale Dienstleistungen , Marktgestaltung für hilfebedürftige Menschen , Sonstige > Nutzfahrzeugteile , Auflage: 2. überarbeitete und aktual. Auflage, Erscheinungsjahr: 20231016, Produktform: Kartoniert, Autoren: Cremer, Georg~Goldschmidt, Nils~Höfer, Sven, Edition: REV, Auflage: 23002, Auflage/Ausgabe: 2. überarbeitete und aktual. Auflage, Keyword: Erbringung sozialer Dienstleistungen; Märkte sozialer Dienstleistungen; Politik sozialer Dienstleistungen; Soziale Arbeit; Soziale Marktwirtschaft; Sozialrecht; soziale Dienstleistungen, Fachschema: Dienstleistung~Tertiärer Sektor~Sozialarbeit~Politik / Recht, Staat, Verwaltung, Parteien~Wohlfahrt~Dienst (staatlich) / Öffentlicher Dienst~Öffentlicher Dienst - Dienst (staatlich)~Sozialrecht, Fachkategorie: Kommunal-, Regional- und Landesregierung~Öffentlicher Dienst und öffentlicher Sektor~Sozialrecht, Region: Deutschland, Bildungszweck: für die Hochschule, Warengruppe: TB/Volkswirtschaft, Fachkategorie: Wohlfahrtsökonomie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 276, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Co-Verlag: Mohr Siebeck GmbH & Co. K, Co-Verlag: Mohr Siebeck GmbH & Co. K, Länge: 214, Breite: 149, Höhe: 15, Gewicht: 386, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 3983234, Vorgänger EAN: 9783825236656, eBook EAN: 9783838561363, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch sollte dispositionskredit sein?
Wie hoch der Dispositionskredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel deinem monatlichen Einkommen, deinen monatlichen Ausgaben und deiner finanziellen Situation. Es ist wichtig, dass der Dispositionskredit nicht zu hoch ist, da hohe Zinsen anfallen können und es zu einer Verschuldungsspirale führen kann. Es empfiehlt sich, den Dispositionskredit nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und ihn schnellstmöglich zurückzuzahlen. Eine Faustregel besagt, dass der Dispositionskredit nicht mehr als ein bis zwei Monatsgehälter betragen sollte. Es ist ratsam, mit deiner Bank zu sprechen, um den optimalen Betrag für deinen Dispositionskredit festzulegen. **
-
Wie hoch ist der eingeräumte Dispositionskredit?
Die Höhe des eingeräumten Dispositionskredits hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Bonität und der bisherigen Geschäftsbeziehung zur Bank. In der Regel liegt der Dispositionskredit bei einigen tausend Euro, kann aber auch höher sein, je nach individueller Situation. Es ist wichtig zu beachten, dass der Dispositionskredit eine teure Form der Kreditfinanzierung ist und nur kurzfristig genutzt werden sollte. **
-
Wie funktioniert ein Dispositionskredit und welche Vor- und Nachteile bringt er mit sich? Kann ein Dispositionskredit zu finanziellen Problemen führen?
Ein Dispositionskredit ist eine kurzfristige Kreditlinie, die es ermöglicht, das Girokonto zu überziehen. Die Zinsen sind in der Regel hoch, aber die Nutzung ist flexibel. Ein Nachteil ist, dass die Rückzahlung oft vernachlässigt wird und zu finanziellen Problemen führen kann. **
-
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
Ähnliche Suchbegriffe für Dispositionskredit
-
Gestaltungskonzept für eine Webseite. Planung einer 'Home & Interior'-Webseite mit Schwerpunkt auf Nachhaltigkeit und Green Awareness, Taschenbuch vonGestaltungskonzept Für Eine Webseite. Planung Einer 'home & Interior'-webseite Mit Schwerpunkt Auf Nachhaltigkeit Und Green Awareness, Taschenbuch Von Jan Moritz Behrens, Grin, 978-3-346-47165-9, Seitenanzahl: 289,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schülerkalender und InformationenEs Handelt Sich Um Einen Schülerkalender Für Die Weiter Führende Schule, Sowie Studium Es Beinhaltet Ein Notfallplan 'name, Anschrift, Telefon, Gesundheit, Emotion, Schule, Ziele, Hausarbeit, Taschengeld, Freunde' Ferienkalender Notenübersicht...25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum kündigt die Consorsbank den Dispositionskredit einfach so?
Die Consorsbank kann den Dispositionskredit kündigen, wenn bestimmte Bedingungen nicht mehr erfüllt sind, wie beispielsweise eine negative Bonitätsentwicklung des Kunden oder eine Veränderung der wirtschaftlichen Verhältnisse. Eine Kündigung kann auch erfolgen, wenn der Kunde den Dispositionskredit über einen längeren Zeitraum nicht oder nur unzureichend zurückzahlt. Letztendlich liegt die Entscheidung über eine Kündigung beim Kreditgeber, der die Risiken und wirtschaftlichen Entwicklungen im Blick behält. **
-
Was ist ein Dispositionskredit und wie funktioniert er?
Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der es einem Kunden ermöglicht, sein Girokonto zu überziehen. Der Kunde kann bis zu einem bestimmten Betrag über sein Guthaben hinaus Geld abheben. Der Dispositionskredit wird in der Regel mit hohen Zinsen belastet und sollte nur in Ausnahmefällen genutzt werden. **
-
Wie hoch ist der Dispositionskredit bei der Sparkasse?
Die Höhe des Dispositionskredits bei der Sparkasse hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen und der Bonität des Kunden. In der Regel liegt der Rahmen jedoch zwischen einigen hundert bis mehreren tausend Euro. Es ist empfehlenswert, direkt bei der Sparkasse nachzufragen, um genaue Informationen zu erhalten. **
-
Darf die Sparkasse den Dispositionskredit trotz Hartz 4 kündigen?
Ja, die Sparkasse darf den Dispositionskredit auch bei Hartz 4 kündigen, wenn die vereinbarten Bedingungen nicht eingehalten werden. Die Kündigung kann beispielsweise erfolgen, wenn der Kreditnehmer seine finanziellen Verpflichtungen nicht mehr erfüllen kann oder wenn sich seine finanzielle Situation verschlechtert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.